
10月29日盘后,迈瑞医疗(300760.SZ)知道了三季报,公司的前三季度不错用一句话综合:交易莫得变差,利润却“挨了一刀”。
前三季度,公司达成营业收入271亿元,同比增长4.89%;策画行径现款流82亿元,同比增长14%;账上现款近194亿元。但归母净利润为71.8亿元,同比下落5.1%。
收入与现款流进取,利润却向下,这组背离,恰是这份财报最值得细读的处所。
要津会它,得从迈瑞最内容的变化提及。如今,公司国际业务收入占比已升至53%,一半以上的交易在外洋完成。各人化为它打开了更大的增漫空间,也让利润运转显露在汇率、价钱与列国战略的变动之下。本年三季度,这种影响荒谬澄澈地落在了账面上。
与此同期,国内与外洋的走势出现赫然分化:国内仍在筑底,外洋正在提速,居品结构也在悄然换挡。本文便顺着这条陈迹,拆解这份三季报。
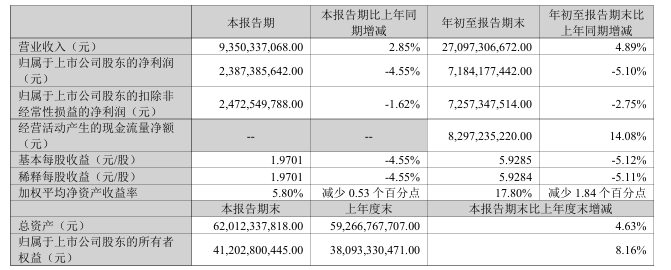
▲企业财报截图
利润是被谁“拿走”的
先看利润表。旧年前三季度,迈瑞的财务用度为-2.93亿元,也就是靠利息与汇兑净赚了一笔;本年这一项变成了正5.41亿元。一来一趟,进出8亿多元。
现款流量表不错为此作证:汇率变动对现款的影响,本年为-6.77亿元,旧年同期仅为-5000多万元。
不妨打个比喻:一个东说念主在国外存了一笔好意思元,东说念主民币一朝增值,他什么也没作念,换算记忆的金额就少了一截。迈瑞手中的外币钞票豪阔弘大,这一截即是数亿元。
公司我方也给出了一组口径。在汇率中性的情况下,前三季度营收增长7.38%;剔除汇兑损益后,净利润增长6.29%,扣非后增长8.83%。言下之意,主业仍在上前,账面上的下滑有绝顶一部分来自汇率。
不外,客不雅地看,汇率并非独一的成分。毛利率从旧年同期的约62%降至约61%,归母净利率从约29%降至约26.5%,阐发价钱压力与居品结构的变化,也在拿走一部分利润。
汇率能咬下这样大一口,碰巧阐发外洋业务如故重到足以独揽合座事迹。那么,这块业务如今长成了什么样?
一份财报,两种天气
按区域来看,这份财报很像一张天气预告:国内多云放晴,外洋晴间多云。
国内阛阓前三季度收入127亿元,同比下落1.28%。公司的阐扬是,病院预算收紧,开垦采购趋于严慎,医改战略又让体外会诊试剂量价王人跌。庸俗地说,就是病院手头紧,考试名堂被控费,试剂越卖越低廉。
不外边缘上已有极少亮光:第三季度国内收入环比增长1.95%,公司展望全年国内业务有望转正。
外洋阛阓则是另一番征象,前三季度收入144亿元,增长11.04%,以好意思元计价增长16%。其中,欧洲在前两年高基数的基础上仍增长近20%,拉好意思增长近18%,亚太增长14%。
值得玩味的是增长的神志。往时拿起中国医疗器械出海,东说念主们思到的多是性价比,以及中低端阛阓。这一轮,迈瑞对准的是外洋高端私立医疗集团和第三方连锁实验室。这类客户样本量大,仪器与活水线一朝装进去,试剂便要绵绵抵制地随着采购,行业里把这种花样称作“先装机,后放量”。
国际体外会诊业务增长20%,其中国际免疫增长擢升30%,即是这一逻辑的体现。
虽然,外洋相同存在变数。除汇率除外,关税与列国的采购战略,都是悬在头顶的变量。
从卖“掀开垦”到卖耗材试剂
区域之下,还有更深一层:撑起这些增长的,究竟是哪些居品?
把产线绝交来看,会发现这家公司的里面正在换挡。
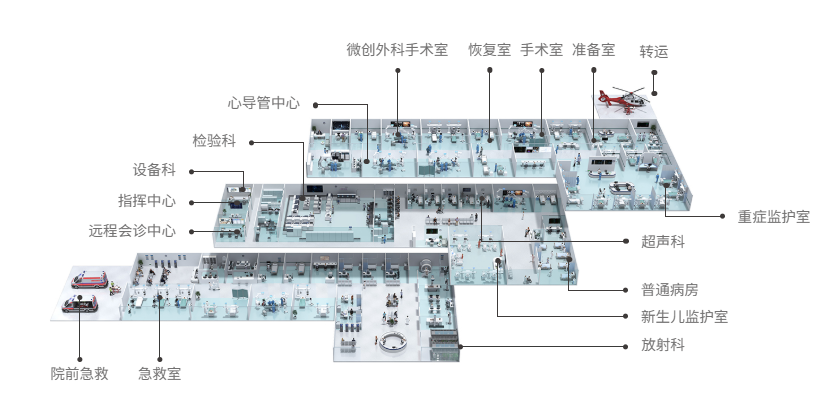
▲据企业官网
体外会诊业务收入106亿元,增长7.79%,占比升至39%,已是最大的一块。新兴业务收入47亿元,增长20.52%,占比17%,其中微创外科与微创介入均增长擢升20%,后者主要依靠子公司惠泰医疗。
反过来看,人命信息与辅助业务下落1.27%,医学影像业务下落6.18%。这两位迈瑞的老牌主力,本年都有些辛勤。
这一变化的含义是,公司的收入要点正从“卖掀开垦”,渐渐挪向耗材与试剂这类“用一次买一次”的业务。
掀开垦要看病院预算,预算一紧便没了动静;耗材与试剂则是刚需,捏续铺张,回款也更稳。这在一定进度上阐扬了,为何利润下滑的同期,现款流反而在增长。另一个干证是,契约欠债较年头从30亿元增至34亿元,预收订单在增多。
超声业务仍鄙人滑,公司属目于超高端A系列在外洋不绝上市,但合座放量仍处早期,确凿站稳脚跟,还需时间考试。
站得多高,坑在那里
产线看完,不妨把迈瑞放进更大的坐标系,望望它究竟站在什么位置。
在A股医疗器械板块,迈瑞的体量确凿是断档式的。2025年公司营收约333亿元,是A股其他头部器械公司的数倍。
放到各人,情形就不同了:折合不到50亿好意思元的营收,与好意思敦力、西门子医疗、GE医疗、飞利浦等巨头比拟,仍差着几倍的量级。不外在监护、麻醉、超声等细分鸿沟,公司知道的阛阓面位已居各人前方。
董事长李西廷曾暗示,冲击各人前十,不仅仅为了扩大幅员,更是为了修复中国高端制造的谈话权与方法制定权。这个规画离试验尚有距离,但标的是澄澈的。
它靠什么撑住这个位置?
一是居品线豪阔宽。监护、呼吸、超声、考试活水线被买通在归并个数智化体系里,病院在一个体系内便能料理不少需求。
二是本事蕴蓄。公司累计领有13577件专利恳求、7044件授权,每年研发干预近40亿元。
三是装机之后耗材与试剂造成的黏性,以及解除190多个国度和地区的渠说念与事业网罗。
四是一张确凿莫得有息欠债的钞票欠债表。上市以来,公司累计分成424亿元,约为IPO募资额59亿元的7倍。顶风之时,仍能一边干预一边答复,这是它的底气。
但底气归底气,隐忧也需看清。
报表中有几项,季报并未细讲。前三季度营业外支拨从0.65亿元升至1.74亿元,其中第三季度一次性营业外收支净额约为1.26亿元。钞票端,商誉约110亿元,存货从50亿元升至近60亿元,增幅约20%。
再加上外资巨头在高端阛阓的上风犹在,国内同业也在悉力进取,竞争不会因为块头大而手软。
【结语】
总的来看,迈瑞这份三季报是一册“汇率账”,亦然一册“结构账”:汇率拿走了账面上的利润,结构却执政着更矜重的标的演进。
若要评价,不错说得益合格偏上,但并非满分。
好的一面在于,获利的基础底细依然塌实。现款流增长14%,剔除汇兑影响后净利润仍在增长,外洋业务按好意思元狡计增长16%,国内业务也从下滑走到了环比回升,新兴业务增速擢升20%。就此而言,最难的阶段大略率如故由去。
不及之处相同赫然。毛利率下滑约1个百分点,第三季度营收增速有所放缓,超声与监护两条老产线仍在走低。营业外支拨等尚未阐扬明晰的名堂,也留住了问号。
接下来,有四件事值得捏续不雅察:四季度国内业务能否确凿转正、毛利率能否企稳、汇兑损益是否还会连接遭殃事迹、外洋高端客户的放量节拍能否保捏褂讪。
(本文仅为个东说念主分析,不组成任何投资提出。投资有风险赌钱赚钱app,入市需严慎。)